신문은 선생님
[생활 속 경제] 최근 환율 떨어져 인기 많지만… 수수료 같은 숨어 있는 비용도 잘 살펴야 해요
입력 : 2026.10.29 03:30
달러예금
요즘 은행 달러예금 가입 창구가 붐빈다고 해요. 달러예금은 원화 대신 달러로 맡기는 예금이에요. 5대 시중은행의 개인 달러예금 잔액은 15일 기준 약 142억달러(약 19조원)로, 2021년 12월 이후 4년 10개월 만에 가장 많아졌어요. 달러예금에 왜 이렇게 돈이 몰리는 걸까요?
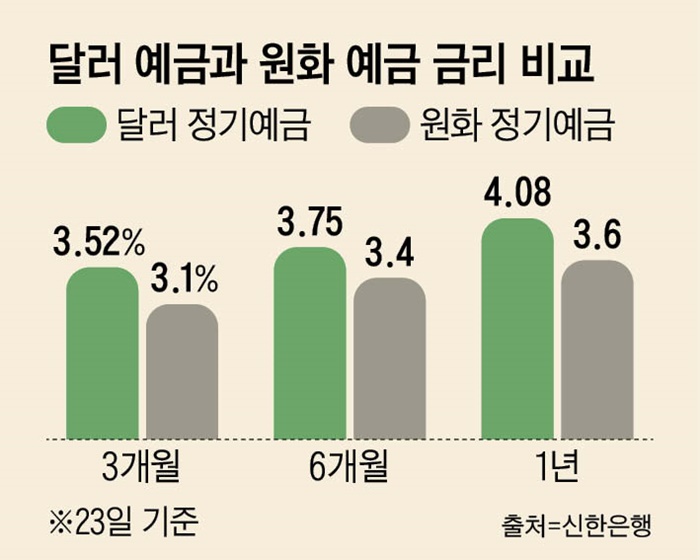
첫째, 달러예금 이자가 원화예금보다 높아요. 이자는 은행과 만기에 따라 달라져요. 신한은행 기준으로 달러예금 금리는 3개월 만기 3.52%, 12개월 만기 4.08%예요. 같은 은행 원화 정기예금(3개월 3.1%, 12개월 3.6%)보다 높지요. 만기가 되면 원금과 이자를 달러로 받을 수 있고, 원화로 바꿔 찾을 수도 있어요.
첫째, 달러예금 이자가 원화예금보다 높아요. 이자는 은행과 만기에 따라 달라져요. 신한은행 기준으로 달러예금 금리는 3개월 만기 3.52%, 12개월 만기 4.08%예요. 같은 은행 원화 정기예금(3개월 3.1%, 12개월 3.6%)보다 높지요. 만기가 되면 원금과 이자를 달러로 받을 수 있고, 원화로 바꿔 찾을 수도 있어요.
예를 들어 1달러가 1300원일 때 13만원으로 100달러를 샀다고 해 볼게요. 나중에 환율이 1400원으로 올랐을 때 100달러를 바꾸면 14만원을 받아요. 1만원을 더 받게 되지요. 반대로 환율이 1200원으로 떨어지면 12만원밖에 받지 못해 1만원 손해예요. 이렇게 환율이 움직여서 생기는 이익을 '환차익', 손해를 '환차손'이라고 해요.
달러예금에 가입하는 사람들은 이자에 환차익까지 얻길 기대하는 셈이죠. 환율이 올라 생긴 환차익에는 세금도 붙지 않아요. 하지만 환율이 내리면 환차손이 생겨서 이자 이익이 사라질 수도 있어요.
달러예금은 원화예금과 비슷한 점이 많아요. 은행 창구에서 직접 가입할 수 있고, 은행 앱으로 비대면 가입도 가능해요. 예금자 보호도 적용돼 1억원까지 보호받아요. 만기 이자에는 원화예금과 같은 세금(15.4%)이 붙어요.
하지만 달러예금에 가입할 땐, 숨어 있는 비용을 따져 봐야 해요. 원화를 달러로 바꾸거나 달러를 원화로 바꿀 때는 환전 수수료를 내야 합니다. 이때 은행 앱으로 환전하거나 우대 서비스를 이용하면 수수료를 줄일 수 있어요. 우대율은 은행과 상품에 따라 다른데, 최대 90%까지 깎아 주는 곳도 있어요.
현찰 수수료에도 유의하세요. 장롱 속에 보관하던 달러 지폐로 가입하거나 직접 환전해 가입한 경우, 나중에 지폐로 찾을 때 현찰 수수료가 붙지 않아요. 하지만 다른 은행에서 송금받은 달러 등 현찰로 입금하지 않은 돈을 지폐로 찾을 때는 현찰 수수료를 내야 해요. 거래금액의 1.5%라서 적지 않은 비용이에요.
달러예금도 만기 전에 해지하면 처음 약속한 금리보다 훨씬 낮은 이자를 받는 데 그칠 수 있어요. 오래 맡겨 둘 수 있는 여윳돈인지, 곧 써야 할 돈인지 먼저 따져 본 뒤 결정하세요.
달러예금의 수익은 이자만으로 정해지지 않아요. 환율이 어떻게 움직이느냐에 따라서도 달라진다는 점을 꼭 기억하세요.
